2026年度采购管理工作汇报
- 2026-11-16 22:43:22
本报告为采购管理部向公司管理层提交的2026年度工作汇报,报告围绕工作概览、核心成果、关键数据分析、存在问题与下一步工作计划五个部分展开,重点回答三个问题:本年度采购工作做成了什么、数据说明了什么、下一年度要解决什么。
数据口径说明:本报告中的经营数据均为示例口径,用于演示汇报的结构、指标口径与分析逻辑,不代表公司真实经营结果。正式汇报前,请按附录B的替换对照表,将全部数值替换为财务、采购台账与SRM系统的真实数据;确无对应数据的指标,按附录C处理,不要沿用示例值。
核心结论
·全年采购总额8.62亿元,同比增长5.6%,低于业务量3.2%的同比增速,采购规模增长与业务扩张基本匹配且更趋经济。
·全年实现降本3,240万元,降本率3.8%,超额完成3.0%的年度目标;降本贡献中,集中招标与框架协议占38.9%,是当前最有效的降本手段。
·供应商结构持续优化:供应商总数由1,444家压减至1,286家,单一来源采购金额占比由18.6%降至12.4%,按期交付率与来料合格率分别提升至96.8%和99.3%。
·采购效率明显改善:平均采购周期由21.6天缩短至15.8天,线上化采购金额占比提升至78.6%,紧急采购占比降至7.9%。
·三个突出问题需要正视:供应商集中度上升(CR5由22.4%升至24.7%)、需求计划准确率仅76.2%未达目标、MRO等分散品类降本空间尚未释放。
关键指标总览
表0-1 2026年度采购核心指标总览
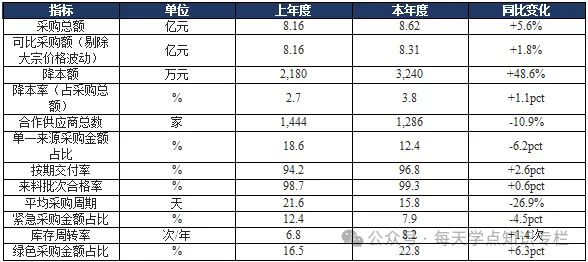
数据来源:采购管理部年度采购台账、SRM系统统计,示例口径。
需要管理层决策的事项
·品类管理专职岗设置:拟新增品类专家编制2人,将采购部由12人扩至14人,用于15个品类的专业化管理,请审议编制与预算。
·关键品类双源培育投入:针对3个单一来源关键品类(电子元器件、专用设备配件、特种化工材料)开展第二供应商培育与验证,预算约260万元,请审议投入必要性。
·SRM二期与价格指数库建设:申请专项预算480万元,并纳入下一年度IT预算,用于数据打通、价格库建设与支出分析看板。
·降本指标下沉考核:建议将可比口径降本率纳入各业务单元与研发部门的年度考核,形成采购与需求端共担机制。
一、年度工作概览
1.1 部门定位与职责范围
采购管理部承担公司生产性物料、设备工程物资、MRO与备品备件、服务类及办公行政类物资的集中采购管理职能,同时负责供应商全生命周期管理、采购价格与成本管理、采购合规与风险防控。本年度部门在岗12人,人均管理采购额约7,183万元,覆盖15个采购品类、1,286家合作供应商。
部门对自身的定位可归纳为三句话:一是保供,确保生产不停线、项目不延期;二是控本,用专业方法为公司创造可计量的成本节约;三是防风险,把供应、质量、合规和廉洁风险控制在可接受范围内。本年度全部工作均围绕这三条定位展开。
1.2 年度工作主线
本年度工作主线为“一条主线、四个抓手”。“一条主线”是围绕公司年度经营目标,把采购从“执行型事务”转向“经营型职能”,让采购的每一个动作都能对应到成本、交付或风险的可计量结果。“四个抓手”分别是:品类管理与集中采购、供应商结构优化与战略协同、采购流程数字化、采购合规与风险防控。
在工作方法上,部门推行“三个先”:先定品类策略再谈具体订单,先算全生命周期成本再比单价,先做供应商分级再用份额。本年度15个品类中已完成8个品类的策略规划,覆盖52%的采购金额,其余品类将在下一年度补齐。
1.3 总体目标完成情况
年初部门承接公司下达的12项关键指标,实际完成11项,其中9项超额完成、2项达成、1项未达成。未达成项为需求计划准确率,反映出采购与需求端协同仍是明显短板。
表1-1 2026年度采购关键指标完成情况
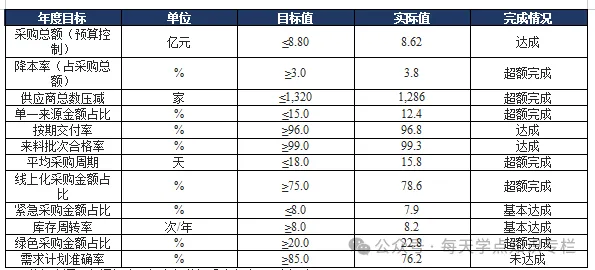
数据源:部门年度目标责任书与采购台账,示例口径。
二、核心成果
2.1 降本增效:全年实现降本3,240万元
全年通过招标、谈判、替代、标准化等组合手段实现降本3,240万元,降本率3.8%,较年度目标3.0%高出0.8个百分点,较上年度2,180万元增长48.6%。降本的实现路径不再是单一的“压价”,而是“议价能力、规格优化、结构替代、账期与物流”四条腿走路。
其中最具杠杆效应的是集中招标与框架协议。部门将原先分散在各业务单元的同类需求归集后统一招标,全年组织集中招标14项、签订框架协议22份,直接降本1,260万元,占全部降本额的38.9%。典型成效如标准件品类,通过归集6家单位需求、将采购包从分散的37个SKU合并为18个标准SKU,单价平均下降9.4%。
需要说明的是,本年度大宗原材料价格整体上行,若不做剔除,采购总额增速会明显高于降本效果。按可比口径(剔除价格波动)计算,采购额同比仅增长1.8%,低于业务量3.2%的增速,说明单位产品的采购成本实际是下降的。
2.2 供应商结构优化与战略协同
供应商管理从“数量扩张”转向“质量优选”。全年新增准入142家、淘汰退出300家,供应商总数净减少158家至1,286家,压减幅度10.9%。压减的重点是长期无交易、绩效偏低、资质不全的“僵尸供应商”,而非简单减少合作面。
在结构上,部门建立了“战略—核心—一般—观察”四级供应商体系,其中战略与核心供应商86家,采购额占比68.4%,较上年度提升4.5个百分点。对这86家供应商,部门推行季度高层对接、联合降本、产能预留与信息共享,逐步形成“长期、少量、深度”的合作关系。
单一来源采购治理是本年度的一项硬任务。通过开发第二供应商、进口件国产化替代、放开技术规格中不必要限制条款,单一来源采购金额占比由18.6%降至12.4%,下降6.2个百分点;但仍有3个关键品类处于单一来源状态,是下一年度治理重点。
2.3 采购效率与流程数字化
本年度SRM系统一期上线,实现供应商准入、询比价、合同、订单、对账、绩效评价的全流程线上化。线上化采购金额占比由61.3%提升至78.6%,采购申请到订单的平均处理时长由3.2天压缩至1.4天,平均采购周期由21.6天缩短至15.8天,缩短幅度26.9%。
流程优化的核心是“能并则并、能免则免”。部门梳理了218个采购流程节点,合并或取消其中46个非必要审批环节,对框架协议内重复采购实行“免招标直接下单”,对小额标准品实行“电子商城直采”。同时上线支出分析看板,管理层可按品类、供应商、时间维度实时查看采购支出结构。
2.4 供应链保供与风险防控
在供应紧张与价格波动并存的年份,保供是所有工作的底线。本年度公司未发生因采购原因导致的生产停线,重大供应异常事件从上年度的7起降至3起,最长影响时长控制在4.5小时以内。
具体做法包括:一是对12个关键物料建立安全库存与预警阈值,库存低于阈值自动触发采购;二是对5个高风险单一来源物料签订产能预留协议;三是建立供应商经营与产能风险季度排查机制,对2家出现经营困难的供应商提前启动二供切换,避免了断供。全年按期交付率96.8%,较上年度提升2.6个百分点。
2.5 合规与廉洁从业
采购是廉洁风险高发领域,部门把合规作为不可交易的底线。全年采购合同合规审核覆盖率100%,组织内部采购专项审计1次,发现问题23项,已完成整改21项,整改率91.3%,其余2项按计划推进中。全年未发生廉洁违纪立案事件,从业人员廉洁承诺书签署率100%。
制度层面,部门修订了《采购管理办法》《供应商准入与退出管理规定》《采购人员行为规范》三项制度,明确了“需求—寻源—定价—签约—履约—评价”各环节的职责分离要求,做到“不能一个人从头做到尾”。
2.6 绿色采购与可持续发展
绿色采购从“口号”走向“可计量”。本年度将环保资质、碳足迹数据、包装可回收性纳入供应商准入与评价指标,绿色供应商占比达41.5%,绿色采购金额占比22.8%,较上年度提升6.3个百分点。在包装环节推行循环包装箱,全年减少一次性包装使用约18万件;在物流环节通过合并运输与线路优化,运输里程同比下降7.6%。
三、关键数据分析
3.1 采购规模与品类结构
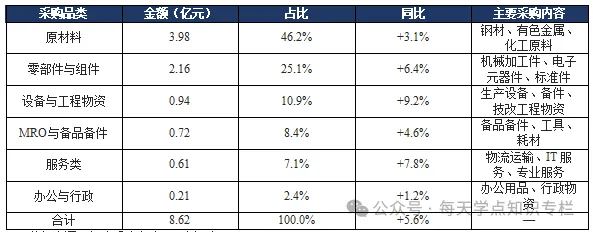
全年采购总额8.62亿元,其中原材料占比46.2%,是绝对的支出主体;零部件与组件占比25.1%;设备与工程物资占比10.9%;MRO与备品备件占比8.4%;服务类占比7.1%;办公与行政占比2.4%。从同比增速看,设备与工程物资(+9.2%)、服务类(+7.8%)增速最高,与本年技改项目集中投放、物流与IT服务需求增加有关。
表3-1 2026年度采购金额品类结构
数据来源:年度采购台账,示例口径。
结构上最值得关注的是MRO品类:金额仅占8.4%,却对接428家供应商,占合作供应商总数的33%,管理成本与议价难度都明显偏高,是典型的“金额小、供应商多、单价乱”的品类,也是下一年度集中整合的首要对象。
3.2 降本成效结构与贡献分析
全年降本3,240万元,按举措分解,集中招标与框架协议降本1,260万元(38.9%)、商务谈判与价格联动降本860万元(26.5%)、替代与国产化降本580万元(17.9%)、需求与规格标准化降本380万元(11.7%)、账期与物流优化降本160万元(4.9%)。
表3-2 2026年度降本额举措分解
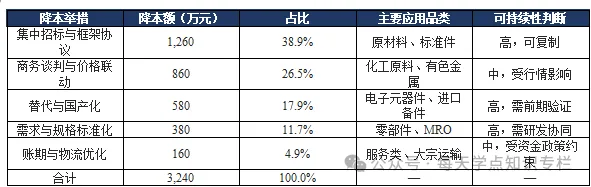
据来源:采购降本台账,示例口径;因四舍五入,分项占比合计为99.9%。
分析表明两点:其一,降本过分依赖“议价型”手段(集中招标+商务谈判合计占65.4%),而“结构型”手段(替代、标准化合计占29.6%)贡献仍偏低,前者易被供应商通过后续调价追回,后者则能形成长期成本优势;其二,降价空间正在收窄,本年度标准件、通用化工原料等品类的可比价格已接近行业低位,下一年度降本必须向规格优化、国产化替代和全生命周期成本管理转移。
3.3 供应商集中度与依赖度分析
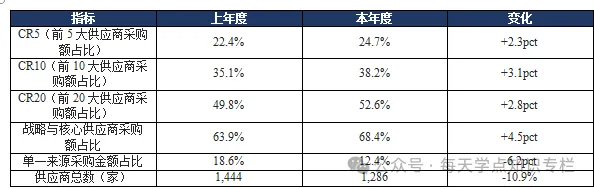
集中度指标呈现“两面性”:一方面,单一来源占比下降、战略供应商占比提升,说明结构在优化;另一方面,前5大供应商采购额占比(CR5)由上年度22.4%升至24.7%,上升2.3个百分点,集中度风险在上升。
表3-3 供应商集中度与依赖度指标
数据来源:SRM系统供应商支出统计,示例口径。
CR5上升主要来自两项集中招标带来的份额集中,属于主动优化的结果,但客观上加大了单点依赖。判断标准是:如果某供应商采购额占比超过10%且该品类无可替代来源,即视为高风险。本年度触达该标准的供应商有2家,均需在签下一年度合同前完成二供布局。
3.4 供应商绩效分析
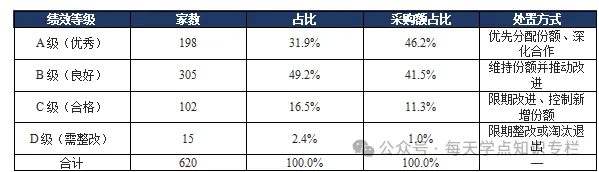
全年对620家主要供应商实施季度绩效评价,评价维度包括质量(35%)、交付(30%)、成本(20%)、协同与服务(15%)。评价结果为A级198家、B级305家、C级102家、D级15家,A级供应商以31.9%的家数贡献了46.2%的采购额,说明“优质供应商获得更多份额”的导向正在形成。
表3-4 2026年度供应商绩效分级结果
数据来源:SRM系统供应商绩效模块,示例口径。
绩效结果与交付质量指标相互印证:按期交付率由94.2%提升至96.8%,来料批次合格率由98.7%提升至99.3%,因质量问题退货批次由142批降至96批(-32.4%),供应商质量索赔金额由386万元降至248万元(-35.8%)。这说明绩效评价不只是打分,而是通过份额分配真正发挥了作用。
3.5 采购效率与交付分析
效率类指标的改善在本年度最为直观。平均采购周期缩短26.9%,其中框架协议覆盖率提升16.4个百分点、线上化率提升17.3个百分点,是最主要的两项驱动因素。
表3-5 2026年度采购效率指标
数据来源:SRM系统流程统计,示例口径。
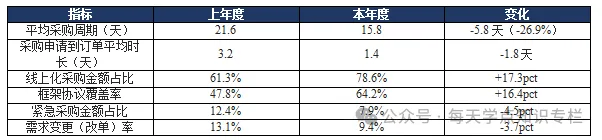
需要指出的是,紧急采购占比虽下降4.5个百分点,但仍为7.9%,高于5%的管理线。紧急采购通常伴随价格加价(本年度紧急采购平均溢价约6.8%),本质上是用成本为需求端的计划性不足买单,因此其根源不在采购执行,而在需求计划。
3.6 资金占用与库存分析
通过商务谈判延长账期,平均付款账期由上年度63天延长至78天,按采购总额测算,相当于改善资金占用约3,540万元。库存方面,库存周转率由6.8次/年提升至8.2次/年,原材料库存周转天数由53.7天降至44.5天,呆滞物料金额由1,860万元降至1,120万元,下降39.8%。
表3-6 2026年度资金与库存指标
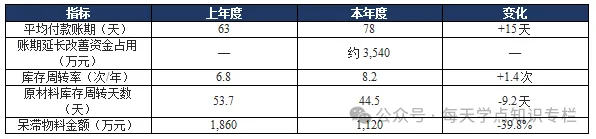
数据来源:财务共享数据与仓储台账,示例口径;资金占用按采购总额÷365×账期变化天数估算。
账期延长虽然改善了公司现金流,但必须提示两点风险:一是延长账期可能推高供应商报价或削弱其配合意愿,本年度已有3家中小供应商提出缩短账期诉求;二是账期工具的使用有边界,不能无限使用,下一年度账期政策应以“分类管理、区别对待”为主,对战略供应商不盲目延长。
3.7 数据分析小结
综合以上六个维度,可以得出四个判断。第一,规模和成本总体可控,采购额增速低于业务量增速,降本超额完成,说明管理动作是有效的。第二,结构在优化但集中度在上升,单一来源治理见效,前5大供应商依赖度却提高了,需要用双源布局对冲。第三,效率提升主要靠流程和线上化红利,进一步提速空间收窄,下一年度效率目标必须靠需求计划准确性和协同方式改善。第四,真正拖累整体绩效的不是采购执行环节,而是需求计划、规格管理和分散品类的专业化程度,这三项是下一年度必须攻下的堡垒。
四、存在的问题与原因分析
本年度工作取得一定成效,但从数据和对标结果看,仍有七个方面的问题需要正视。以下问题按“现象—原因—影响—判断”的逻辑逐项说明,全部指向可改进的具体环节,而非泛泛而谈。
4.1 供应商集中度偏高,单一来源风险显现
现象:CR5由22.4%升至24.7%,前5大供应商采购额占比接近四分之一;仍有3个关键品类处于单一来源状态,单一来源金额占比12.4%。
原因:一是集中招标在提高议价能力的同时,客观上把份额向少数供应商集中;二是部分进口件和特种材料的替代验证周期长、前期投入大,二供培育推进缓慢;三是研发端在规格设计阶段就锁定了特定品牌,采购被动接受。
影响:一旦关键供应商出现产能、质量或经营问题,公司切换成本高、周期长,本年度已出现2家家数触达10%占比的高依赖供应商。
判断:集中度是效率与安全的权衡,不能简单追求“越低越好”,但必须守住“关键品类至少双源”的底线。建议以11%为单一供应商占比管理红线,关键品类必须在合同签订前完成二供验证。
4.2 需求计划准确性不足,紧急采购和改单频繁
现象:需求计划准确率76.2%,未达85%的目标;紧急采购金额占比7.9%,需求变更(改单)率9.4%;紧急采购平均价格溢价约6.8%。
原因:一是需求预测依赖经验判断,缺乏基于产销数据和历史消耗的模型支撑;二是部分单位报需求时“宁多勿缺”,存在提前或超量申报;三是研发变更与生产计划变更未及时同步到采购端。
影响:紧急采购带来直接价格损失约220万元(按紧急采购金额测算),并推高库存与呆滞物料;改单则增加供应商沟通与换线成本,削弱公司在供应商面前的计划可信度。
判断:这是当前最需要跨部门协同解决的问题,单靠采购部门无法根治。建议由运营计划牵头、采购参与,建立“月度需求评审+滚动预测”机制,并把需求计划准确率纳入需求单位考核。
4.3 数字化与数据治理基础薄弱
现象:SRM与ERP、财务系统尚未完全打通,部分数据需人工二次录入;供应商主数据重复率8.6%;价格库历史数据缺失,仅覆盖46%的采购金额。
原因:一是各系统建设时间不一、数据标准不统一,缺少统一的主数据管理责任主体;二是历史采购数据未做结构化沉淀,多是分散的合同与报价单;三是数据治理需要持续投入,短期不产生直接收益,优先级容易被压低。
影响:支出分析只能做到“大概准确”,无法支撑精细化的价格对标和品类策略;人工二次录入既低效又易错,线上化的效率红利被部分抵消。
判断:数字化是下一年度降本和效率提升的基础设施,必须优先补齐。建议以“主数据统一+价格库+支出分析看板”为二期建设重点。
4.4 部分品类降本空间未充分释放
现象:MRO与备品备件品类降本率仅1.6%,非标件与定制设备降本率2.1%,均远低于整体降本率3.8%;MRO品类对接供应商428家,占供应商总数33%。
原因:一是MRO与备件需求零散、规格不统一,难以形成采购规模;二是这类品类长期由使用单位自行采购,采购部介入晚、议价筹码少;三是品类管理覆盖率仅52%,还有7个品类没有明确的策略和主责人。
影响:按MRO品类采购额0.72亿元测算,若将降本率提升到整体水平,可多降本约160万元;更重要的是,分散采购带来的隐性管理成本和合规风险难以计量。
判断:降本空间的结构性转移已经明确——从“大品类压价”转向“分散品类整合”。下一年度必须完成15个品类策略全覆盖,并明确每个品类的降本责任人与目标。
4.5 供应商早期介入不足,全生命周期成本管理未闭环
现象:全年新品与技改项目38个,供应商早期介入的仅8个,占比21%;多数项目在图纸定型后才启动采购询价。
原因:一是研发与采购之间缺少制度化的协同节点,采购介入时机取决于个人关系而非流程;二是缺少统一的成本模型,比价停留在单价层面,使用成本、维护成本、能耗与残值未纳入比较。
影响:规格定型后议价空间有限,且容易固化单一品牌;只看单价不看全生命周期成本,可能“买得便宜、用得贵”。
判断:从“比单价”到“比全生命周期成本”是采购专业化的分水岭。建议在研发流程中设置采购介入节点,并试点建立关键设备与零部件的全生命周期成本模型。
4.6 采购专业能力与人才结构存在缺口
现象:采购部在岗12人,人均管理采购额7,183万元,其中具备品类专业认证的仅4人;品类专家缺口大,多数人员是“通才”而非“品类专才”。
原因:一是人员多从执行岗位成长起来,缺少系统的品类专业训练;二是轮岗和专业认证体系尚未建立;三是薪酬与晋升通道对专业能力的激励不足。
影响:品类策略、成本分析、市场行情研判等高阶工作依赖少数人,存在能力断层风险;面对15个品类的专业化管理要求,现有人员结构明显偏紧。
判断:品类管理落地的最大约束不是制度而是人。下一年度必须同步推进“增编2人+认证培养+轮岗”,否则品类规划容易停留在纸面。
4.7 制度执行一致性有待加强
现象:制度抽查发现6家单位存在线下采购未走线上平台的情况,涉及金额约1,180万元,占采购总额1.4%;另有零星“化整为零”规避审批的现象。
原因:一是部分单位对制度理解不到位,存在“图方便”的执行惯性;二是线上平台在个别品类的适配性不足,使用体验影响执行意愿;三是抽查频次和约束力度不够。
影响:线下采购脱离比价与留痕,削弱集中采购的降本效果,也带来合规与廉洁风险。
判断:制度执行问题的根源一半在意识、一半在工具。下一年度要做到“平台好用”与“违规必究”同步推进,把线上化率纳入单位考核并与审计联动。
五、下一步工作计划
5.1 年度工作目标
下一年度围绕“稳供、降本、提效、控险”四条主线,设定16项量化目标,其中采购总额预算9.10亿元,与业务增长相匹配;可比口径降本率不低于4.0%,降本额不低于3,600万元。
表5-1 下一年度采购关键目标
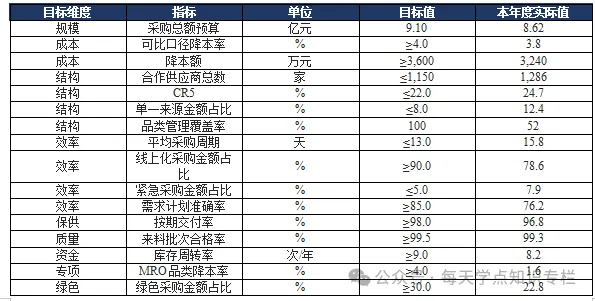
数据来源:部门下一年度目标草案,示例口径。
5.2 六大重点举措
举措一:深化品类管理,实现15个品类策略全覆盖
要点:为15个品类逐一明确策略定位(杠杆型、战略型、瓶颈型、一般型)、主责人和降本目标,形成品类策略报告并季度复盘。
·按品类重要性排序,Q1完成原材料、零部件、MRO三个重点品类的策略落地。
·对杠杆型品类(如标准件、通用化工原料)坚持集中招标,追求规模议价。
·对战略型品类(如关键电子元器件)以双源布局与长期协议保障供应安全。
·对瓶颈型品类(如专用设备配件)以替代开发和库存储备对冲断供风险。
·对一般型品类(如办公用品)以电子商城直采和框架协议简化流程。
举措二:优化供应商结构,强化战略协同与双源保障
要点:将供应商总数压减至1,150家以内,CR5控制在22%以内,关键品类全部实现双源或替代方案储备。
·对86家战略与核心供应商建立年度合作规划,推行联合降本与产能预留。
·对3个单一来源关键品类启动二供培育与验证,形成替代方案清单与时间表。
·对C、D级供应商实行限期改进与退出机制,D级供应商淘汰率不低于80%。
·建立供应商风险分级预警,对高依赖、经营异常供应商实施季度排查。
举措三:推进数字化二期,打牢数据治理基础
要点:以主数据统一、价格库建设、支出分析看板为核心,把线上化率提升至90%以上,为精细化成本分析提供数据底座。
·打通SRM与ERP、财务系统接口,消除人工二次录入,主数据重复率降至2%以内。
·建设价格指数库,覆盖采购金额80%以上,支持同品类跨供应商比价与价格走势分析。
·上线支出分析与品类看板,实现按品类、供应商、单位、时间的多维分析。
·探索AI辅助询价与报价分析,对标准品类的报价合理性做自动校验。
举措四:推行全生命周期成本管理,前移采购介入点
要点:将采购介入节点前移到研发与项目立项阶段,试点建立关键设备与零部件的全生命周期成本模型,供应商早期介入项目占比提升至60%以上。
·在研发流程中设置采购强制介入节点,规格定型前完成供应可行性与成本评估。
·对采购金额前20位的设备与零部件建立全生命周期成本模型(采购成本+使用+维护+能耗+残值)。
·推动规格标准化与通用化,减少非标件数量,目标非标规格压减20%。
·将供应商早期介入纳入研发与采购联合考核,避免“图纸定型才询价”。
举措五:强化供应链风险防控与合规管理
要点:建立分级风险预警与常态化合规审计机制,实现重大供应中断事件为零、合规抽查问题整改率100%。
·建立关键物料图谱与供应风险地图,识别单点依赖并制定应急预案。
·对高风险物料签订产能预留或安全库存协议,关键物料安全库存覆盖率100%。
·采购合规审计常态化,每季度抽查不少于2家单位,问题整改闭环率100%。
·上线采购合规预警功能,对拆分订单、超权限审批等行为自动提示。
举措六:加强组织能力建设,打造品类专业团队
要点:通过增编、认证培养与轮岗,把品类专家数量由4人提升至8人以上,形成可持续的专业能力梯队。
·新增品类专家编制2人,优先配置到原材料、电子元器件两个重点品类。
·建立采购人员专业认证体系,实行“初级—中级—高级”分级认证与持证上岗。
·开展品类专业轮岗,每位采购人员至少负责2个品类的A、B角。
·优化薪酬与晋升通道,让专业能力成为可衡量的成长路径。
5.3 分季度推进里程碑
表5-2 下一年度分季度推进里程碑
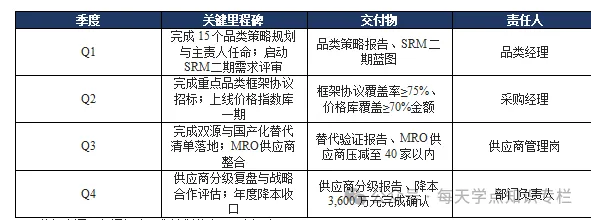
数据来源:部门年度工作计划草案,示例口径。
5.4 资源需求与保障措施
表5-3 重点举措的资源需求与衡量指标
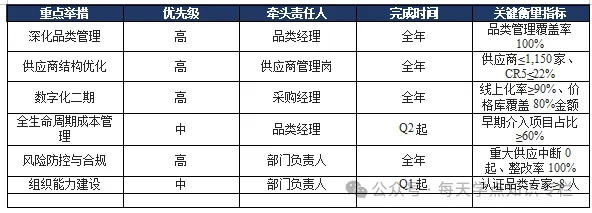
资源需求方面,下一年度共需专项预算约740万元,其中SRM二期与价格指数库480万元、双源培育与替代验证260万元;人员方面需新增品类专家编制2人。上述预算与编制申请已列入“需要管理层决策的事项”,请一并审议。
保障措施包括四项:一是组织保障,成立由采购牵头、运营、研发、财务、质量参与的品类管理小组;二是机制保障,把降本率、需求计划准确率、线上化率纳入相关单位考核;三是数据保障,由信息化部门配合完成系统接口与主数据治理;四是能力保障,通过培训、认证与轮岗持续补充专业能力。
5.5 风险提示与应对
计划推进过程中存在三项主要风险,需提前应对。
·价格风险:大宗商品价格若继续上行,可能侵蚀降本成果。应对方式为建立价格联动条款、适度锁定长协价格,并区分价格影响因素与自身管理贡献,避免用“涨价”掩盖管理不足。
·执行风险:品类管理与数字化建设涉及跨部门协同,若资源不到位或部门配合不足,目标可能延期。应对方式为设置季度里程碑与红黄灯机制,纳入公司级督办。
·供应商关系风险:结构压减和账期延长可能影响供应商合作意愿。应对方式为坚持分类管理,对战略供应商保持合理账期与份额预期,做到“压减有依据、优化有增量”。
需要采购资料包的可以识别二维码加微信领取

