三大投行解读政府工作报告
- 2026-11-05 16:50:25
三大投行解读政府工作报告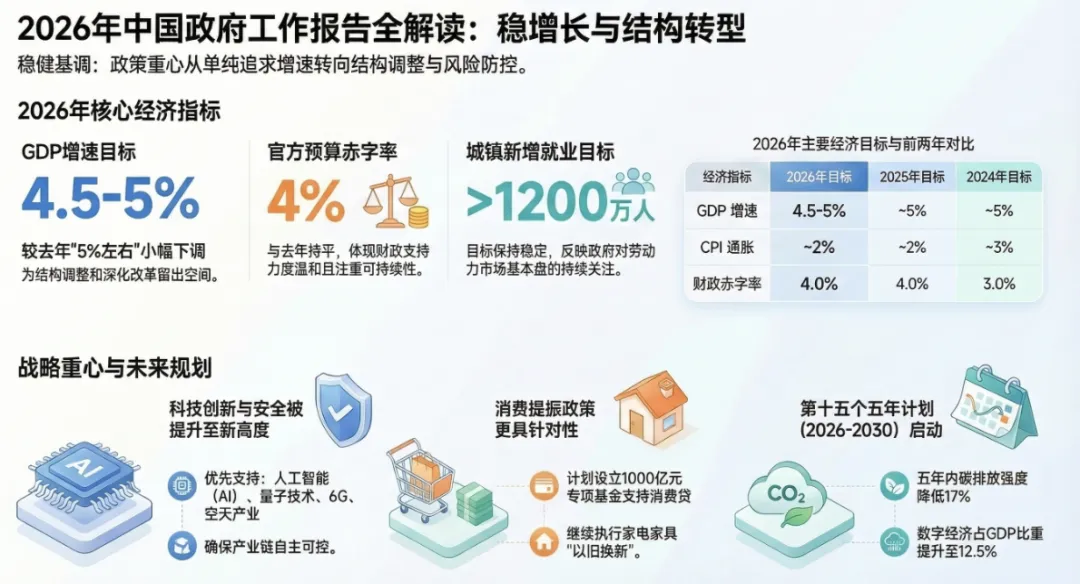
政策层意在为长期的“高质量增长”和可持续性铺路,降低对短期投资拉动的依赖,尤其考虑到房地产市场未来两年可能继续调整的背景。增长目标务实下调,财政支持力度低于部分投资者期待,政策重心向科技与结构转型倾斜。 高盛:目标下调是为经济结构调整、风险防控和改革“创造空间”,符合其全年增长4.8%的基线预测。 摩根士丹利:传递了“降低标准、托底而非抬举”的信号。 瑞银:与其4.5%的增长预测一致,但认为存在上行风险。 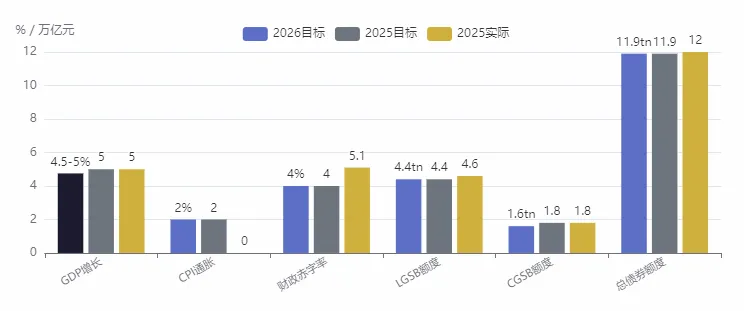
赤字率持平,但广义支持增长有限: “后手”在哪里: 明面上的刺激力度是克制的,但工具箱里还备着“弹药”,体现了“有托底、不盲动”的审慎态度。 科技是绝对核心: 消费:地位高,但直接补贴力度不大 地产与地方债:延续既定思路,重在“稳”和“化债”:
指数级“水牛”行情难现:偏克制的总体政策姿态,意味着难以驱动全面的估值大幅提升。市场更可能是结构性的。
科技成长主线地位巩固:资金和政策扶持方向高度明确,以AI、先进制造为代表的科技板块,其景气度和业绩确定性获得最强背书。 消费板块需精挑细选:不能期待普适性的消费刺激政策。机会更多在于与“以旧换新”品类(家电、汽车)、服务消费提质扩容(文旅、养老)以及真正受益于居民收入提升逻辑的个股。 传统周期与基建板块预期需降温:财政发力节奏平缓,地产仍在出清,相关板块更多是估值修复或阶段性机会,而非趋势性反转。
一、从“5%左右”到“4.5-5%”的务实信号
二、财政“明牌”克制,留有后手
官方赤字率目标保持在4%,但这是“一般公共预算”口径。高盛和瑞银都指出,考虑到去年有财政存款结余,今年实际可用的财力可能比赤字率显示的要多一些。
关键“增量”部分低于预期:超长期特别国债发行额度持平在1.3万亿,地方政府专项债额度也持平在4.4万亿。
瑞银测算,包含政府性基金预算的“广义财政赤字”在2026年仅会扩大约0.5个百分点,远小于2025年1-1.5个百分点的扩张幅度。
政策性银行专项金融工具,其额度从去年的5000亿提升至8000亿,用于为国家重大项目提供资本金,可视为重要的“准财政”工具。
摩根士丹利和高盛判断,如果下半年经济增速滑向目标区间下端,仍有约0.5%GDP规模的财政“加码”空间,可能用于服务消费等领域。
三、科技绝对C位,消费“雷声大雨点小”
科技支出将继续快速增长(约10%)。
强调科技自立自强、“AI+”赋能。这是未来五年确定性最高的投资主线之一。具体支持方向明确:AI、集成电路、航空航天、生物制造、低空经济、6G、人形机器人等前沿和未来产业。
“扩大内需”仍是优先事项
虽然设立了1000亿元用于支持消费相关贷款的专项基金,但用于“以旧换新”的直接补贴规模从去年的3000亿缩水至2500亿。在养老、医保等社会福利方面的支出增长也基本与去年持平或略低。
刺激消费更依赖长效机制(如提高收入、消除消费障碍)和金融杠杆,而非大规模的财政直接“撒钱”。
地产政策表述与去年末中央经济工作会议基调一致,核心是“控增量、去库存、优供给”,继续利用专项债等工具收购存量房转保障房。预计下行趋势将持续,但拖累会减小。
地方债务化解继续推进,有2.8万亿资金(含专项债和再融资债)被指定用于此目的,严控新增隐性债务。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

