2026年政府工作报告深度解读:4.5%-5%增长目标下的投资机会与风险
- 2026-11-01 02:48:52
政策工具箱火力全开,新质生产力成为穿越周期的核心资产
一、宏观定调:4%赤字率与1.3万亿特别国债的“双轮驱动”
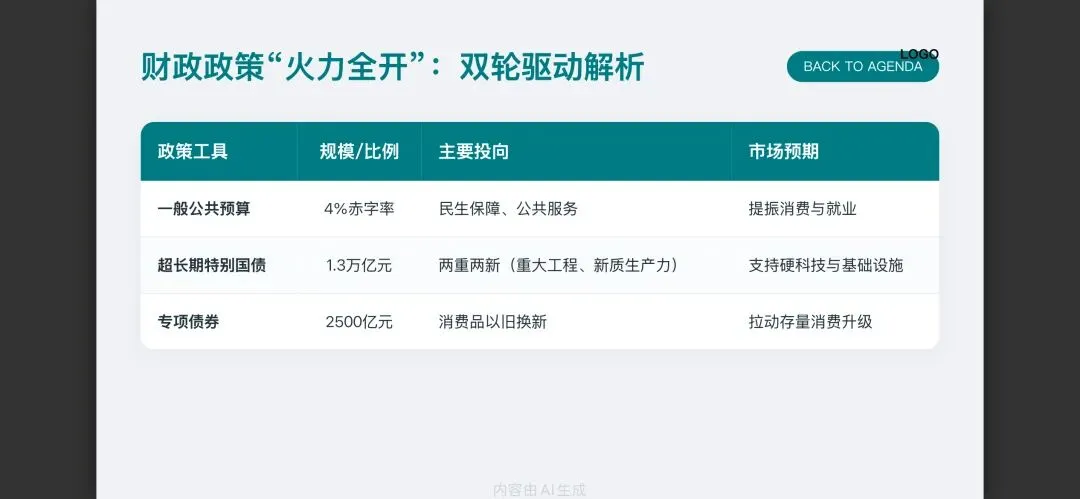
2026年的政府工作报告,将经济增长预期目标设定在4.5%-5%的区间。这一目标既体现了对经济高质量发展的信心,也预留了应对复杂外部环境的弹性空间。支撑这一目标的核心引擎,是财政政策的“双轮驱动”:
4%赤字率:历史高位的“逆周期”调节。赤字率拟按4%左右安排,赤字规模增加2300亿元,一般公共预算支出规模首次突破30万亿元。这一信号表明,政府正通过扩大支出规模来对冲经济下行压力,重点投向民生保障、科技创新和基础设施建设,为市场注入强心剂。
1.3万亿特别国债:新质生产力的“弹药库”。拟发行超长期特别国债1.3万亿元,持续支持“两重”(重大战略、重大工程)和“两新”(新质生产力、新型城镇化)建设。这笔资金将直接转化为对高端制造、绿色能源等领域的真金白银投入,是2026年投资布局的“风向标”。
二、行业轮动:三大赛道的结构性机会
1. 新能源:比亚迪技术突破与“反内卷”红利
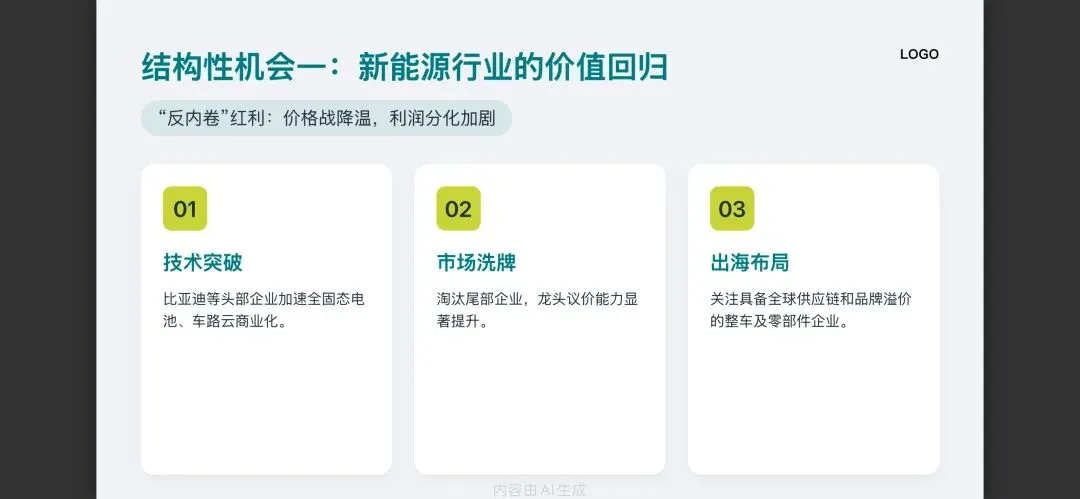
2026年,新能源行业正从“野蛮生长”转向“价值回归”。报告明确提出深入整治“内卷式”竞争,这意味着过去几年惨烈的价格战有望告一段落,行业将进入“剩者为王”的盈利修复期。
技术突破:比亚迪等头部企业正加速全固态电池、车路云一体化等关键技术的商业化落地。技术壁垒的提升,将加速淘汰尾部企业,龙头企业的市场份额和议价能力将显著增强。
出海红利:随着“一带一路”深化,新能源汽车出口正成为新的增长极。建议关注具备全球供应链布局和品牌溢价能力的整车及零部件企业。
2. AI产业:10万亿目标下的“具身智能”革命
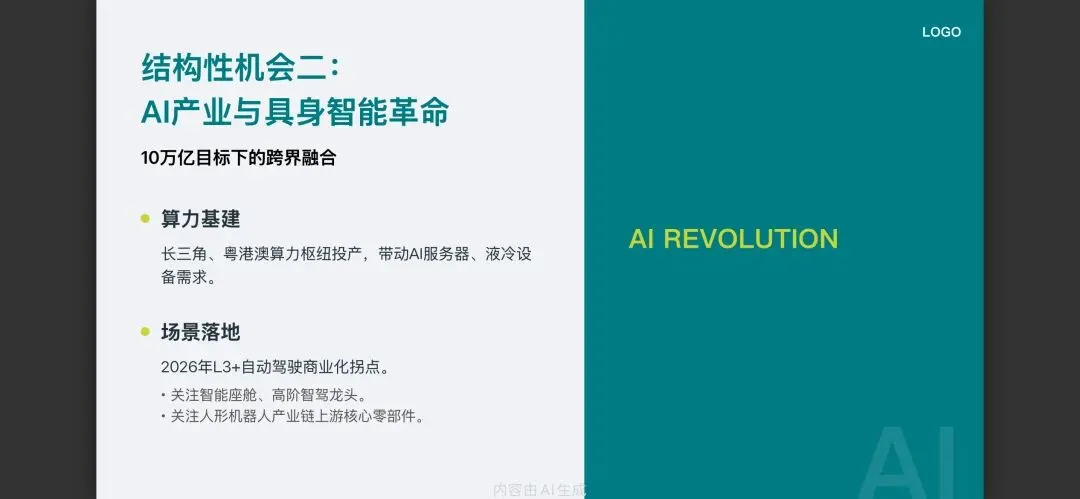
报告将“人工智能+”提升至战略高度,并首次提出培育具身智能等未来产业。这标志着AI正从虚拟世界走向物理世界,人形机器人、智能网联汽车将成为新的爆发点。
算力基建:随着长三角、粤港澳算力枢纽的投产,AI服务器、液冷散热设备的需求将迎来井喷。建议关注具备核心技术的算力基础设施提供商。
场景落地:2026年将是L3及以上级别自动驾驶的商业化拐点。关注在智能座舱、高阶智驾领域有先发优势的企业,以及人形机器人产业链上游的核心零部件供应商。
3. 消费:以旧换新政策下的“存量博弈”
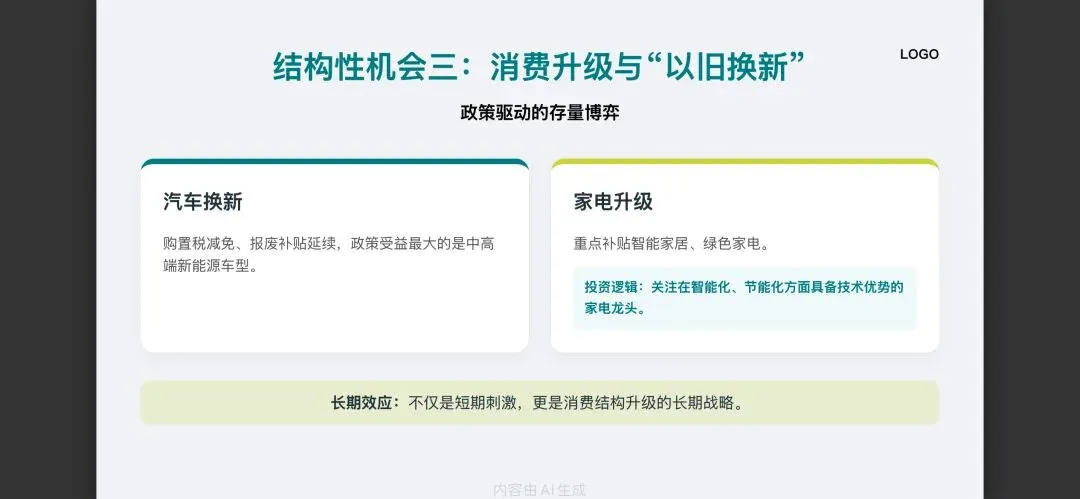
报告安排超长期特别国债2500亿元支持消费品以旧换新,并优化政策实施机制。这不仅是短期刺激,更是推动消费结构升级的长期战略。
汽车换新:政策延续优化购置税减免,报废补贴范围扩大。预计2026年汽车总量仍靠政策驱动,关注政策受益最大的中高端新能源车型。
家电升级:智能家居、绿色家电将成为换新重点。建议关注在智能化、节能化方面有技术优势的家电龙头。
三、政策协同:“反内卷”对市场竞争格局的重塑
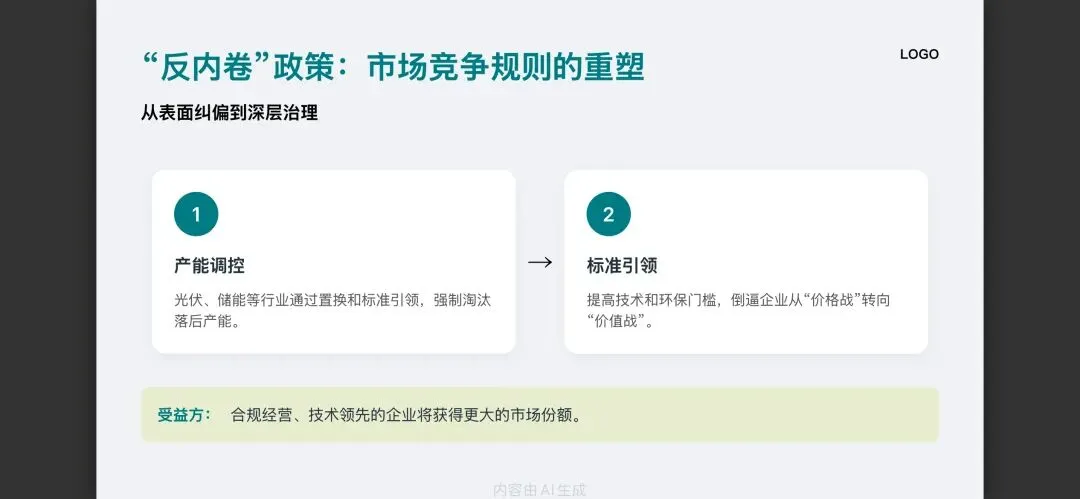
2026年的“反内卷”政策,已从去年的“综合整治”升级为“深入整治”。这意味着政策不再满足于表面的价格纠偏,而是要从源头上重构市场竞争规则。
产能调控:针对光伏、储能等产能过剩行业,政府将通过产能置换、标准引领等手段,强制淘汰落后产能,利好行业龙头。
标准引领:通过提高技术标准、环保门槛,倒逼企业从“价格战”转向“价值战”。合规经营、技术领先的企业将获得更大的市场份额。
四、长期价值:2026-2030年产业投资框架
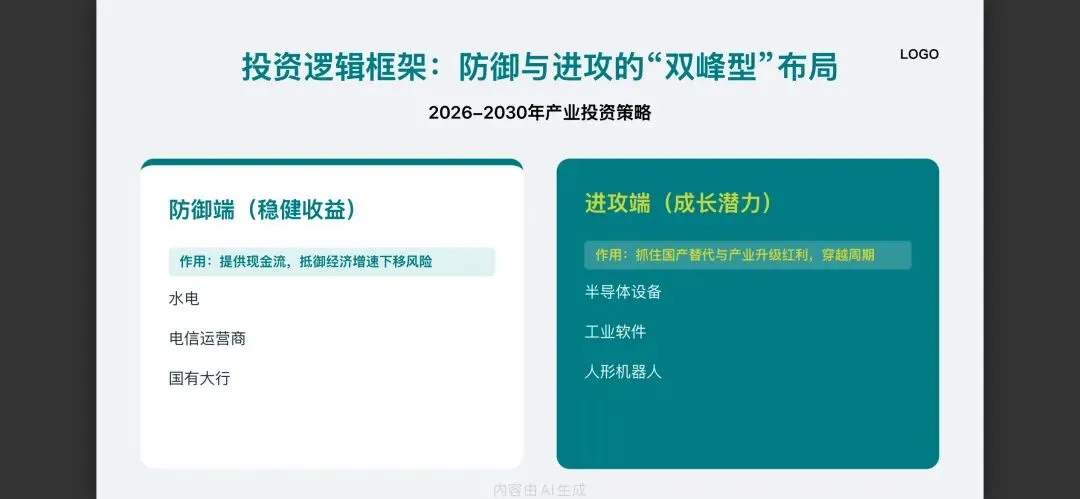
站在“十五五”的开局之年,未来的投资逻辑正从“规模扩张”转向“质量提升”。建议构建以下“双峰型”投资框架,以应对未来的不确定性:
防御端(高股息红利):配置水电、电信运营商、国有大行等现金流稳定的资产,作为底仓防御。在经济增长中枢下移的背景下,这类资产能提供稳定的现金流回报。
进攻端(硬科技成长):重仓半导体设备、工业软件、人形机器人等硬科技领域。这些领域受益于国产替代和产业升级,是穿越周期的核心资产。
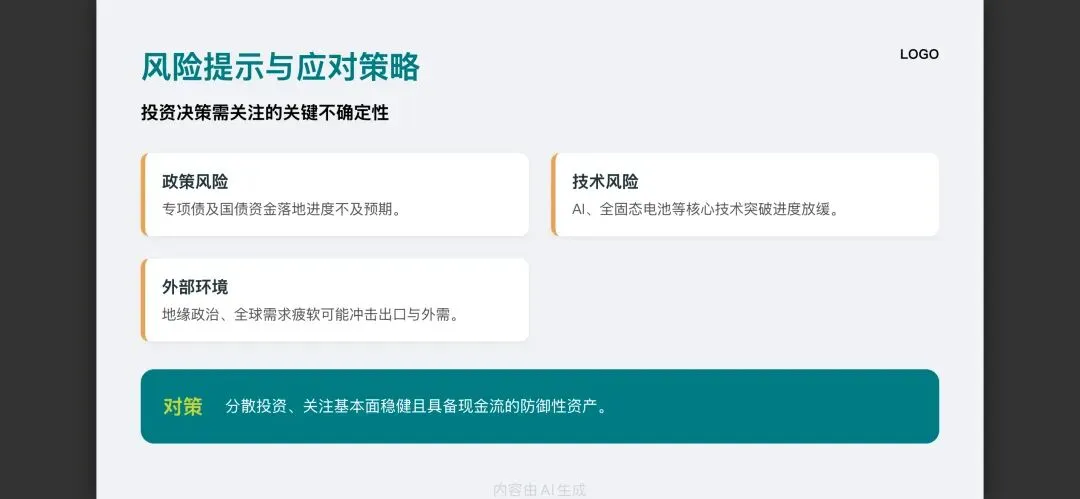
风险提示:政策落地不及预期;技术突破进度缓慢;外部环境恶化。

