智算集群写进政府工作报告:钱的第一站是供电和液冷
- 2026-10-12 21:08:38
硬核价值 · 产业深镜
智算集群写进政府工作报告:钱的第一站是供电和液冷
政策、订单与利润的传导(报告版)
2026年10月3日 | 硬核价值工作室
还没星标「硬核价值」?右上角点个星标——这种产业深度分析我们每周都发好几篇,常看常新,别错过。
目 录
① 政策的钱先到哪一站:算电协同首入政府工作报告② 一座智算中心的电与热:PUE 红线是准入门槛③ 液冷:可选项变必选项的五年④ 两端公司的账:订单到了,利润没到⑤ 三季报盯什么:三个比收入更值的读数⑥ 存疑清单:这些说法先别当真
来源等级怎么读
文中每个关键数字都挂着下面四色标签,标注的是信息来源类型,不是对错判断。
官方 公司公告、政府部门与监管文件,可直接采信媒体 权威媒体、行业协会与研究机构口径,可作事实引用梳理 企业自述与行业汇总整理,只作背景,不作推论待核 口径互相冲突,或未见权威源确认,正文不据此下结论
01政策的钱先到哪一站
今年 3 月 5 日的政府工作报告里有一句新话:"实施超大规模智算集群、算电协同等新基建工程,加强全国一体化算力监测调度,支持公共云发展。"(中国政府网公报原文)"算电协同"四个字是首次写进政府工作报告。报告起草组成员、国务院研究室副主任陈昌盛在当天的国新办吹风会上把话说得更直白:"AI 的尽头是能源,我们要用好国家电网体系的优势,进一步实施建设超大规模的智算集群和算电协同这样的新型基础设施建设。"(证券时报网报道)
钱的这一侧,规模已经落了笔。按上市公司半年报里引用的口径,1.3 万亿元超长期特别国债中,8000 亿元投向"两重"建设,覆盖 AI 算力中心与算力骨干网络;另有 2000 亿元支持大规模设备更新,智算中心与服务器设备采购在列(经城地香江 2026 年半年报转述,见存疑清单②)。落到使用端,算力券是国家以超长期特别国债资金支持的政策工具,对智算算力服务合同按 10% 或 30% 分档补助——这是浙江省发改委官网通知原文写的分配规则。一手文件与转述口径在此互相印证:国债资金确实在为算力买单。
约束的那一侧,红线画得更早。2024 年 7 月,国家发改委等四部门印发《数据中心绿色低碳发展专项行动计划》:到 2025 年底,全国数据中心平均电能利用效率(PUE,数据中心总耗电与 IT 设备耗电之比)降至 1.5 以下,新建及改扩建大型和超大型数据中心降到 1.25 以内,国家枢纽节点项目降到 1.2 以内(政府官网转述文件条款)。今年 3 月,工信部《节能装备高质量发展实施方案(2026—2028 年)》发布会给出执行面的读数:全国已累计建成 306 家国家绿色算力设施,PUE 平均值 1.25;方案点名要推广"智算中心复合液冷技术、智能融合电力模块"这两类产品(腾讯新闻转述发布会实录)。
把两句话并排读:资金端在为算力建设掏钱,能效端在规定这笔钱建出来的东西必须省电。两句指向同一个位置——智算中心里管供电和散热的那个环节。
02一座智算中心的电与热
先看电。中国信通院的数据:全国数据中心用电量从 2019 年的 824 亿千瓦时涨到 2024 年的 1660 亿千瓦时,五年翻了一倍,年均复合增速 15%(经证券时报转述)。算力本身涨得更急——截至 2025 年 6 月,我国计算设备算力总规模 962 EFlops(EFlops=每秒百亿亿次浮点运算),同比增长 73%,其中智能算力 782 EFlops,同比增长 96%,占比 81%(信通院,经央广网转述)。
再看这笔电有多贵。华创证券的测算口径:电力成本占数据中心运营成本的 56.7%,是第一大支出项(经央广网转述)。电力成本的另一头是政策:国家能源局数据显示,全国已有 84 个绿电直连项目完成审批,新能源总装机 3259 万千瓦,下游就包括数据中心供电(经证券时报转述)。电价与绿电指标,正在成为智算中心选址的硬变量。
核心数字:• 数据中心用电量 824 亿 → 1660 亿千瓦时(2019→2024,信通院,经证券时报转述)• 算力总规模 962 EFlops(+73%)、智算 782 EFlops(+96%)(信通院,截至 2025-06)• 电力成本占运营成本 56.7%(华创证券口径)• PUE 红线:平均 1.5/新建大型与超大型 1.25/国家枢纽节点 1.2(四部门专项行动计划)
然后是热。风冷方案的 PUE 普遍在 1.5 以上,对照 1.25 和 1.2 的红线,物理上过不了关;冷板式液冷能压到 1.15—1.25,浸没式能到 1.03—1.05(赛迪顾问与厂商口径,经界面新闻转述)。也就是说,红线不是激励机制,是准入门槛——想拿到能耗审批,散热方案只剩液冷一条路。这就是液冷从"可选项"变成"必选项"的全部逻辑:不是谁喜欢液冷,是风冷过不了线。
03液冷:可选项变必选项的五年
市场数据先摆出来。渗透率是最直观的一条线:中国液冷服务器渗透率 2021 年不足 3%,2025 年约 20%,机构预测 2026 年跳到 37%,2027 年突破 50%(中商产业研究院口径,经界面新闻、腾讯证券转述)。五年十倍还在爬坡。
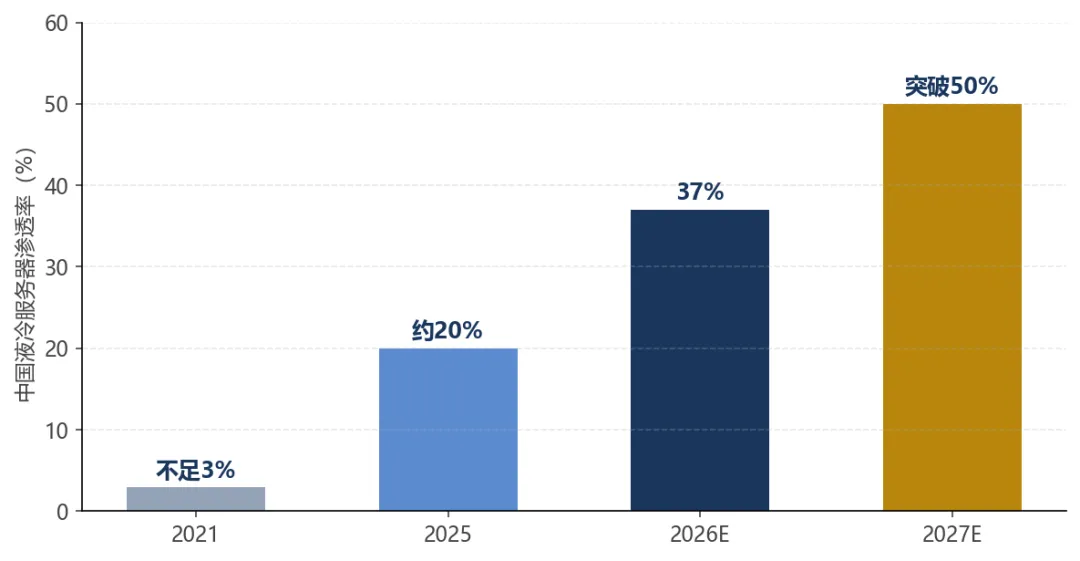
图 1 | 中国液冷服务器渗透率(中商产业研究院口径,经界面新闻等转述;2026E/2027E 为机构预测值)
规模的读数则要分口径看,这也是本篇唯一需要读者留心的"数字陷阱"。赛迪顾问统计的是液冷数据中心市场:2025 年 159.8 亿元、同比增长 45.2%,预计 2026 年 232.5 亿元、2028 年 470.4 亿元;中国信通院在 9 月的算力大会上给出的 2026 年中国液冷市场是 716 亿元、同比增长超 70%——两个数字差了三倍,因为统计对象不是一个东西(界面新闻分别转述)。本文并陈两组口径、不做换算,引用时各自标注。技术路线上,冷板式占 85% 以上,浸没式目前只占 6.5%(赛迪顾问口径)。
⚠️ 必须说清的分歧:液冷市场到底有多大?
第一档·赛迪顾问:统计液冷数据中心市场,2025 年 159.8 亿元(+45.2%),2026 年预计 232.5 亿元。
第二档·中国信通院:2026 年 9 月更新口径,中国液冷市场 716 亿元(+70%),AI 训练服务器液冷渗透率 74%。
并陈:两档统计对象与边界不同,本文两说并陈、不裁决不换算;增速方向一致,量级以各自口径为准。
标准也在收口。行业转述口径显示,首部液冷国标 GB/T 48023-2026(GB 为国家标准代号)《数据中心冷板式液冷系统技术规范》已于今年 7 月 30 日发布、明年 2 月 1 日实施(见存疑清单①)。配套政策一侧,工信部方案点名推广的"智能融合电力模块",对应的是供电侧的集成化改造——供电与液冷,在政策文件里是并排点名的两件事。
04两端公司的账:订单到了,利润没到
政策与需求走到产业面,钱落到哪些公司头上了?先把液冷一端四家公司的半年报读数摆出来。
| 官方 | ||
| 媒体 | ||
| 媒体 | ||
| 媒体 |
表 1 | 四家液冷与温控公司 2026 年半年报读数;英维克经中国证券报 08-25 转述,其余三家经行业媒体转述、未逐条回源原文(存疑③)。曙光冷板毛利率另有 10.36% 一档转述读数,两口径并存、方向一致(均较上年大幅下滑),本表取 8.43% 一档。
英维克这组读数值得逐个看:收入端机房温控(液冷的主要落点)增长 25.84%,跑赢公司整体;但归母净利下降 14.32%,毛利率同比下降 1.22 个百分点——公司层面的解释是竞争加剧与汇兑损失(中证报转述口径)。海外是另一条线:收入 4.44 亿元、增长 71.39%,占比升到 14.72%;研报口径称其海外毛利率高达 48.2%,且液冷部件已进入英伟达 MGX 生态、为谷歌定制 CDU(机构研报口径,未经公司公告确认)。预付账款较年初增长 179%、存货增长 58%,是典型的备货扩产动作。
曙光数创是量增价跌的极端样本:冷板液冷收入暴增 290.09%,毛利率却只有 8.43%,半年亏了 7340 万元。申菱环境收入只增 4.39%,净利下滑 64.07%,经营现金流净流出 5.54 亿元——但"已发货未确认收入约 8 亿元"这条读数说明,订单在发货与确认收入的时滞里排队。
供电一端的最硬读数来自中恒电气:公司整体营收 12.62 亿元、同比下降 41.67%,数据中心电源业务却收入 8.08 亿元、同比增长 98.48%,占总营收比重升到 63.97%(2026 年半年报及业绩说明会口径,经腾讯自选股等转述)。同一家公司,通信侧萎缩、数据中心电源翻倍——"钱往智算供电搬"在这张报表里是公司内部的现实,不是比喻。公司称 800V HVDC(高压直流供电)产品处于产业化推进阶段,并与宁德时代围绕算力基础设施开展战略合作(业绩说明会口径)。
核心结论:政策与红线把智算的钱第一站导向供电和液冷——液冷端业务线收入读数从 +25.84%(英维克机房温控)到 +290.09%(曙光冷板),但四家公司三家利润下滑、一家仅微增 2.45%,钱目前停在"订单与产能",还没有变成利润。三季报要盯的是毛利率拐点与海外高毛利订单,不是收入增速。
05三季报盯什么:三个比收入更值的读数
十月底三季报陆续出数,这条链上比收入增速更值得盯的,是这三个读数。
第一,毛利率拐点。英维克二季度单季毛利率 25.34%、环比回升 1.05 个百分点,是本组公司里第一个企稳信号;三季报要验证的是这一读数能不能延续到行业层面。订单暴增而毛利率还在下行的公司,赚的是产能利用率,不是定价权。
第二,海外高毛利订单的兑现。英维克海外收入占比 14.72%、增长 71.39%,研报口径的海外毛利率 48.2% 显著高于国内——海外订单放量是否兑现到报表,是检验"竞争激烈压利润"这一解释成色的关键。
第三,标准与审批的执行节奏。液冷国标若按行业转述口径于明年 2 月实施(见存疑清单①),叠加地方对 PUE 红线的节能审查,存量机房改造需求会从"可改可不改"变成"限时必改"——改造订单的招标节奏,比新建更值得盯。
最后说一句边界:本篇拆的是政策资金与订单的传导路径,所有公司读数均为已披露数据,不构成任何投资建议。订单与利润是两回事,这条链上目前真正确定的,只有前者。
06存疑清单:这些说法先别当真
以下说法来自转述或测算口径,未经权威源逐一确认,请审慎看待:
① 首部液冷国标 GB/T 48023-2026(2026-07-30 发布、2027-02-01 实施)——行业转述,未核标准原文,正文据此展开处已标注;② 超长期特别国债 8000 亿元投向"两重"的拆分——经城地香江半年报转述,未核部委一手文件;③ 曙光数创、申菱环境、同飞股份 2026H1 读数——经行业媒体转述,未逐条回源半年报原文;④ 单机柜液冷投入较风冷高 50%—100%——研报汇总转述,未核研报原文,仅作背景;⑤ 曙光数创"整体市占率连续四年居首"——公司自述口径,未经第三方复核;⑥ 液冷市场规模各机构读数(赛迪 159.8/信通院 716 亿元)——统计对象不同,本文分开标注,不能互相换算。
文章梳理清楚了。如果觉得有用,点个赞和推荐,再转发给需要的朋友——这类产业拆解值得被看见。
关注「硬核价值」,每周多篇产业深度分析,常看常新。
你在意的下一台 AI 服务器,用的是风冷还是液冷?留言聊聊。
2026年10月3日
硬核价值,说人话。
数据来源
2026 年 3 月 5 日政府工作报告(中国政府网公报原文);国务院研究室副主任陈昌盛 2026-03-05 国新办吹风会表述(经证券时报网转述);《数据中心绿色低碳发展专项行动计划》(国家发改委等四部门 2024 年 7 月印发,PUE 条款经武汉市政府网、平凉市发改委官网转述);工信部《节能装备高质量发展实施方案(2026—2028 年)》发布会实录(2026-03-20,经腾讯新闻转述);浙江省发改委算力券兑付通知(官网原文);数据中心用电量与算力规模(中国信通院,经证券时报 2026-03-05、央广网 2026-03-16 转述);电力成本占比(华创证券口径,经央广网转述);绿电直连项目数(国家能源局,经证券时报转述);液冷市场规模与渗透率(赛迪顾问、中国信通院、中商产业研究院、IDC 口径,分别经界面新闻、腾讯证券、新华财经转述);超长期特别国债投向(经城地香江 2026 年半年报转述);英维克 2026 年半年报(经中国证券报·中证智能财讯 08-25 转述)及研报口径(经中财网 08-27 转述);曙光数创、申菱环境、同飞股份 2026 年半年报读数(经行业媒体转述,见存疑③);中恒电气 2026 年半年报及业绩说明会(经腾讯自选股等转述)。凡未经公司或官方确认的信息均已在正文标注等级;存疑清单所列内容不作为结论使用。
免责声明与风险提示
本内容为 AI 基于公开信息整理生成,仅供参考,不构成任何投资建议或个股推荐。文中信息均标注来源等级;标注"待核/存疑"及存疑清单所列数据来自第三方测算、调研纪要或自媒体转述,未经权威源确认,请审慎使用。本文只做产业信息梳理,不含任何买卖依据。投资有风险,决策需谨慎。数据截至 2026 年 10 月 1 日。
若文章内容涉及侵权,笔者在收到反馈后会及时删除相关内容;若文章出现信息错误,笔者得知后亦会尽快订正,敬请读者不吝指正。

