【华联观察】2026年政府工作报告对期货品种的影响
- 2026-10-20 10:29:24
期货交易咨询业务资格:证监许可【2011】1285号
编辑:姜世东 从业资格号:F03126164
交易咨询号:Z0020059
审核:黎照锋 从业资格号:F0210135
交易咨询号:Z0000088
2026年政府工作报告主要是稳增长、扩内需、强基建、促转型、保安全五大核心政策组合;政府工作报告目标设定积极务实、财政支出力度不减,货币政策协同,内需主导,加紧培育壮大新动能。报告对大宗商品形成需求拉动、成本传导、结构分化等多层次影响,整体利好工业金属、能源、农产品,但绿色转型品种与传统品种价格强弱会分化。
2026 年政府工作报告核心内容
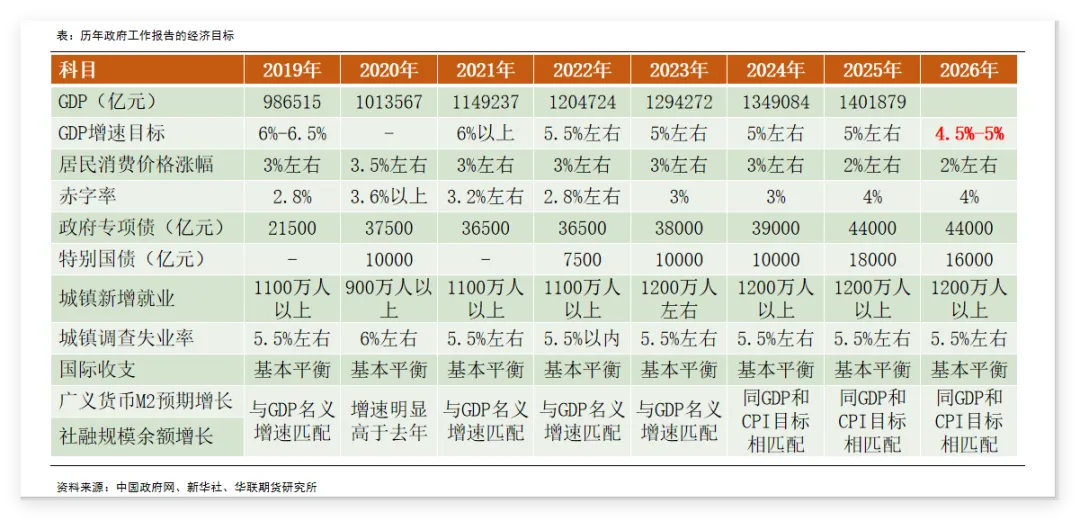
1.宏观经济与财政货币增长目标:GDP 增长4.5%–5%,CPI 涨幅2% 左右,单位 GDP 能耗、碳排放持续压降。 财政:赤字率4%,赤字规模5.89 万亿元;发行1.3 万亿元超长期特别国债,支持 “两重” 建设、设备更新、消费以旧换新。货币:适度宽松,保持流动性合理充裕,降低实体经济融资成本。内需:2500 亿元特别国债支持消费品以旧换新;1000亿元促内需专项资金;大规模设备更新与技改。
2.基建与投资:传统基建中交通、水利、能源、市政、新型城镇化,特别国债与专项债向其重点倾斜。新基建:超大规模智算集群、算电协同、卫星互联网、工业互联网、数据中心。设备更新:2000 亿元特别国债支持制造业、工业企业设备更新与数字化改造,直接拉动钢铁、有色、机械、化工需求。
3.产业政策新质生产力:集成电路、航空航天、生物医药、低空经济、AI未来能源。绿色转型:大力发展新能源、储能、绿电、新能源车;严控高耗能、高排放、低水平产能扩张。
4.农业与粮食安全:粮食产量目标1.4 万亿斤;高标准农田、种业振兴、农机智能化;保障化肥、农药等农资供应与价格稳定。
5.改革与开放:建设全国统一大市场,破除地方保护与市场分割,提升大宗商品流通效率。 扩大高水平开放,稳定全球供应链。
对大宗商品价格影响
1.能源类需求端:基建与设备更新提升工业用电、交通运输用油。 新基建(数据中心等)提高电力需求刚性增长。绿色转型导致传统能源压减、新能源替代加快,短期能源结构切换带来价格波动。供给端:国内严控煤炭新增产能、推进“双碳”,供给弹性有限。
2.工业金属:新基建提升铜、铝、锡、锂的需求;钢铁:传统基建稳、地产弱,但设备更新对其需求有一定对冲。
3.农产品粮食:1.4 万亿斤产量目标 + 高标准农田,国内供给稳定;国际农资成本导致粮食价格区间底部抬升,但波动可控。
4、金融:国债供给压力短期压制债市表现;政府报告对金银及股指影响有限。
具体品种观点
能源类:
【原油】自美以色对伊朗发动军事行动以来,地缘形势仍持续处在紧张阶段,不仅是伊朗自身原油供应的影响,更涉及到周边中东原油主产国的原油产出稳定性。如果霍尔木兹海峡封锁时间加长将进一步影响特别是亚洲地区国家原油需求的稳定性,海运费、保费快速上升,因此近期SC原油明显强于国际原油。但原油运行自高位后,目前波动率明显增加。需要重点关注相关方的表态,包括是否有和谈意向及主要消费国是否有战略抛储动作,都有可能另原油市场快速回调。两会报告继续提及扩内需,工业及出行活动增加利多油品需求。
【PVC】供应端今年进入产能扩张尾声,供应压力有望缓解。而内需方面主要集中在房地产,其次是基建。两会提出2026年房地产任务为:着力稳定房地产市场。因城施策控增量、去库存、优供给,探索多渠道盘活存量商品房,鼓励收购存量商品房重点用于保障性住房等。由去年的“持续用力推动房地产市场止跌回稳”调整为“着力稳定房地产市场”,体现稳市场决心。首次明确提出“因城施策控增量、去库存、优供给”,时隔十年政府工作报告再提房地产“去库存”。基建方面,超长期国债中的8000亿元定向用于"两重"建设(综合交通、重大水利、地下管网、生态环保、城市更新等),有利用管型材需求释放,预计总体内需今年有望回升。库存端目前仍偏高,关注后期上游春检开启下游需求回升下的去库拐点。成本端电石价格仍偏弱,但原油强势下乙烯端成本支撑偏强。今年总体操作思路为逢低做多为主。
【PTA】:今年政府工作报告把GDP增长目标从5%调整为4.5%-5%,其余变化不大,并与12月的中央经济工作会议保持一致。GDP目标放松体现出反内卷和提高发展质量的导向。从这个角度来看,化解产能过剩有利于PTA产业链利润回升。同时根据目前的产业链投产计划,PX和PTA供需基本面向好,产业链利润回升可期。
【橡胶】:今年政府工作报告把GDP增长目标从5%调整为4.5%-5%,其余变化不大,并与12月的中央经济工作会议保持一致。GDP目标放松体现出反内卷和提高发展质量的导向。对于橡胶需求端来看,GDP下调利空橡胶宏观需求,汽车消费刺激政策延续,但力度下降,而且边际效用递减。总体而言从今年政府工作报告得到的信息暗示橡胶需求可能略有承压。供应端天胶供应大周期拐点到来和天胶及合成胶成本提高则带来利好支撑。总体预料橡胶震荡偏强。
【甲醇】“绿色燃料”首次写入政府工作报告,标志着绿色甲醇已上升为国家战略。这将催生一个巨大的新兴消费市场,特别是作为船用燃料和甲醇电动货车燃料。消费品以旧换新与贴息,支撑宏观消费回暖,将带动包装、家电、汽车等下游产业,从而间接支撑甲醇作为基础化工原料的需求。产业治理与供给优化方面,作为煤化工的重要产品,甲醇行业同样面临“十五五”规划下的产能治理要求,产能无序投放将受抑制。
【聚烯烃】需求方面:报告安排超长期特别国债支持消费品以旧换新(汽车、家电),将直接拉动对家电外壳、汽车内饰、包装材料等PE/PP产品的需求。供应方面:“综合整治‘内卷式’竞争”和“推进重点行业产能治理”被写入报告,将有效遏制聚烯烃通用料产能的无序投放,加速行业出清,改善市场供需格局。行业正从规模扩张的粗放阶段,迈入以效率、结构和可持续性为核心的精耕时代。
工业金属:
【铜】2026年是“十五五”规划的开局之年,国内政策积极主线预计延续。政府工作报告中强调推动高质量发展、经济向新向优,宏观景气度抬升将助力铜价运行至新台阶。与此同时,全球铜需求驱动逻辑已从由中国消费增量贡献,转为由全球科技企业高资本开支带来的AI基础设施建设(如数据中心、电力系统、储能)所需铜需求的快速增长预期主导。国内政策鼓励的产业升级与全球AI、新能源浪潮相结合,意味着电力与新能源投资、AI数据中心用铜需求将成为关键增量,接替部分传统领域需求。在宏观政策与产业需求的双重驱动下,2026年全球铜供需格局预计进入实质性短缺。预计今年铜价有望继续维持强势。
【铝】政府工作报告中“止跌回升”的政策定调,以及强调扩大有效投资、推动制造业转型升级等宏观方向,为铝的下游消费创造了积极环境。 预计基建和制造业投资的显著反弹,将直接带动建筑铝型材、工业铝材等传统领域用铝需求的增长。同时,全球范围内基础设施建设的加码,将进一步放大铝的总需求。这些宏观政策导向,为铝市场提供了坚实的需求侧基础,抵消了部分传统领域(如房地产)周期性波动的影响。政府工作报告中贯彻的“双碳”目标及高质量发展要求限制了上游原料及电解铝产能的扩张速度。在宏观向好的大环境下,结合铝市场有望延续供需紧平衡状态,预计铝价重心有望保持上移。
【锡】政府报告中适度宽松,保持流动性合理充裕,新质生产力产业政策长期支持新兴行业,支撑锡需求;中东冲突如果持续较长时间或规模扩大,将可能引起经济衰退预期,压制锡需求。高价格抑制需求;交易所出台降温措施;佤邦复产加速;但长期供给缺口仍存,叠加政府工作报告定调的宽松货币政策及国内经济的强韧性,半导体、PVC等景气度整体保持向上,价格企稳后有望继续走强。
【碳酸锂】2026年政府工作报告以深入整治“内卷式”竞争为核心,针对新能源汽车产能过剩领域推出系统性治理政策,整体风向偏暖,价格有所支撑。供给侧,2026年政府工作报告强调“能源安全”。当前津巴布韦出口禁令及国内矿山复产延期,导致供给不确定性提升。预计2026年政策将鼓励国内锂资源开发,同时加强海外资源布局,平抑供给端波动。需求侧,储能领域对碳酸锂的需求弹性正在超过动力电池。预计2026年储能装机量将实现40%以上增长,对碳酸锂形成长期稳定需求。预计第二季度锂盐市场将维持去库态势,价格易涨难跌。
【工业硅/多晶硅】2026年政府工作报告以深入整治“内卷式”竞争为核心,针对光伏产能过剩领域推出系统性治理政策,整体风向偏暖,价格有所支撑。需求传导上,政府工作报告强调“推动传统产业转型升级”,汽车轻量化、建筑节能等政策利好有机硅和铝合金需求。同时,多晶硅扩产带动工业硅需求,但传导节奏受制于有机硅行业利润。多晶硅政策托底光伏装机目标明确,但产能集中释放期,行业面临阶段性供给压力,同时政策驱动的装机需求能够有效消化新增产能。综合政策信号,预计2026年工业硅价格将在成本支撑与产能释放之间博弈。
【焦炭焦煤】国内严控煤炭新增产能、推进 “双碳”,供给弹性有限;市场对政策调减产量有预期,整体商品市场情绪变化较快。节后停产煤矿将逐步复产,预计产能利用率将回升至正常水平,下游需求复苏仍面临不确定性;中东军事冲突将短期导致情绪推升盘面,中长期的影响将取决于冲突持续时间及规模。弱现实强预期。区间偏强运行。
农产品:
【生猪】“两会”定调CPI目标2%左右,强调“巩固生猪产能调控、构建多元化食物供给体系”,不搞短期强刺激,重在供需平衡、防大起大落。政策以稳产能、稳预期为主,对我国短期生猪现货价格或难有立竿见影的大幅拉升。春节过后,供应端压力集中释放,母猪产能去化依旧偏缓,加之终端需求跟进不足,屠企收购谨慎,以消化节日库存为主,猪价承压运行。中长期看,政策托底与产能去化将逐步支撑价格温和回升。
【豆一】政府工作报告明确将粮食产量目标维持在1.4万亿斤左右,这一稳定目标对大豆市场传递了明确的信号。作为重要的粮食作物,大豆生产受到政策支持,但1.4万亿斤的目标与2025年持平,表明政府不追求过度扩张,而是注重稳定供给。这种稳中求进的基调对豆一期货价格形成支撑,但不会引发大幅上涨预期。
金融:
【国债】2026年政府工作报告定调货币政策延续适度宽松,同时明确全年债券供给放量:拟发行超长期特别国债1.3万亿元、特别国债3000亿元、地方专项债4.4万亿元,叠加常规国债发行,国债供给压力短期压制债市表现。基本面方面,2026年经济增长目标下调至4.5%–5%,增长压力边际放缓,长期资本回报率和自然利率中枢同步下行;1月信用扩张力度较弱,叠加2月制造业PMI季节性回落,原材料价格上涨挤压下游利润,实体投融资需求仍偏弱。
【白银】近期全国两会召开,两会主要议程聚焦于国家发展规划和宏观政策,财政政策和货币政策维持双宽松,对白银价格预计影响有限,短期主要关注全球流动性风险和美元指数走势。白银的中长期因素金融属性和货币属性仍在,短期关注地缘政治带来的避险情绪是否继续升温、全球流动性和美元指数走势情况,以及白银逼仓预期。
风险点:经济出现系统性下滑,导致需求坍塌
研究员承诺
研究员承诺:本人以勤勉的职业态度,独立、客观地出具本报告。本报告清晰准确地反映了本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接接收到任何形式的报酬。
免责声明
本资讯产品/报告专为关注期货市场及其投资机会的人士参考使用。我们谨慎相信本资讯产品/报告中的资料及其来源是可靠的,但并不保证所载信息的完整性和真实性。本资讯产品/报告内容不构成对相关期货品种的最终买卖依据,投资者须独立承担投资风险。本资讯产品/报告版权归华联期货所有。