金融市场周报:2022年政府工作报告各项政策发力,继续推动稳增长 | 央行召开2022年金融市场工作电视会议
- 2026-10-18 22:36:22
>>>本期目录<<<
★ 本周观点
2月份PMI:指数超预期改善
2022年政府工作报告:各项政策发力,继续推动稳增长
>>>本周观点<<<
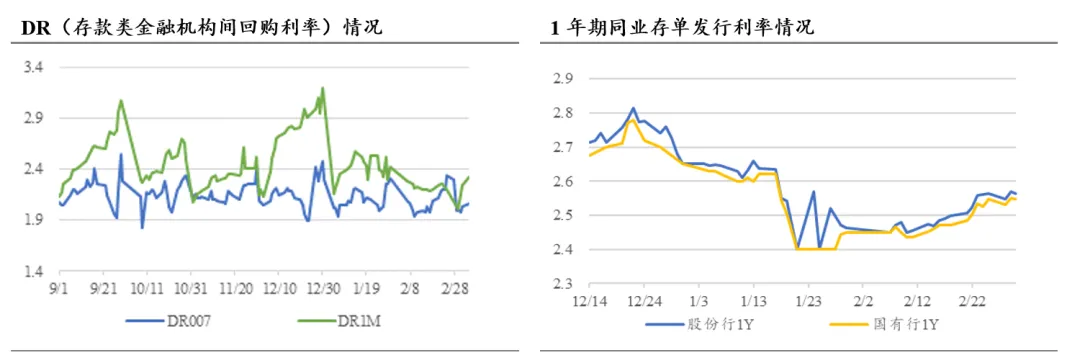
本周有大规模公开市场到期,随着税期截止日临近,预计资金面或将边际收敛。
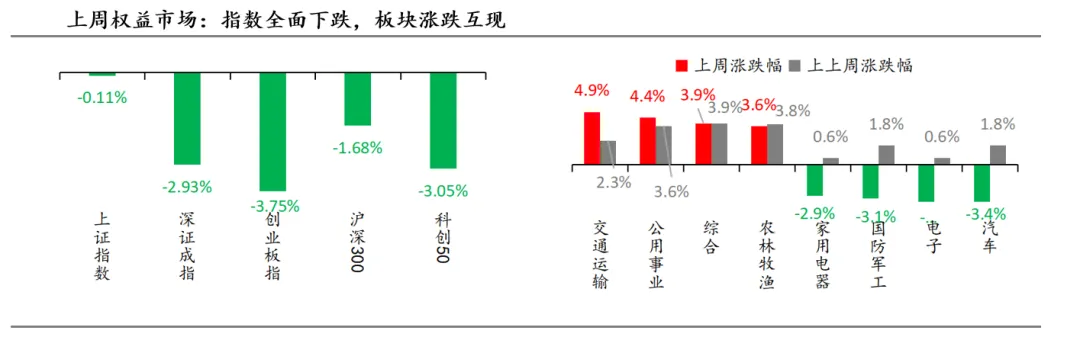
★权益市场:指数全面下跌,板块涨跌互现
上周,政府工作报告设定2022年GDP增长目标为5.5%,体现稳增长决心。产业政策方面,高科技制造业、数字基建、智慧城市等相关板块有望受益。
2月份官方制造业PMI50.2%,回升0.1个百分点,显著好于市场预期。其中新订单指数升至枯荣线以上,制造业出现被动去库存特征,显示出经济复苏迹象。
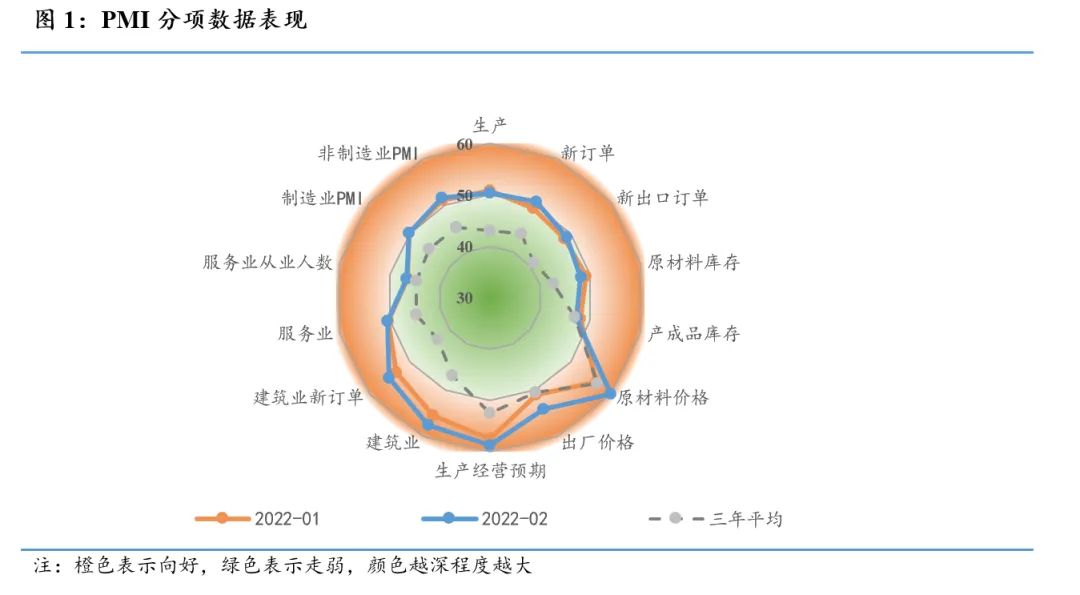
分项来看,1)生产方面,2月份生产指数50.4%,回落0.5个百分点,主要受春节停工放假影响,但仍处于扩张区间。景气度改善集中在中下游行业,如医药、汽车、专用设备等行业供需指数均高于54%。2)需求方面,2月新订单指数50.7%,回升1.4个百分点,去年8月以来首次重返扩张区间;库存端,2月原材料库存指数、产成品库存指数均有所回落。“新订单指数-产成品库存指数”这一指标上升,反映经济动能回升,制造业出现被动去库存特征,这通常是衰退到复苏演绎的迹象。3)价格方面,原材料购进价格指数60%,回升3.6个百分点;出厂价格指数54.1%,回升3.2个百分点。价格指数上升主要由于俄乌冲突造成能源供给趋紧预期,导致短期全球通胀预期升温。
非制造业PMI51.6%,回升0.5个百分点。分项来看,1)服务业PMI环比上升0.2个百分点至50.5%,与往年春节月相比,服务业景气水平仍偏低,主要受疫情散点爆发影响。2)建筑业PMI回升2.2个百分点至57.6%。其中房屋建筑业订单指数环比降7.8个百分点至45%、土木建筑业订单指数环比升20个百分点至69.1%。表明地产投资仍在弱化,而基建反弹较为直观。
★ 2022年政府工作报告:各项政策发力,继续推动稳增长
2022年3月5日,第十三届全国人民代表大会第五次会议在北京召开,国务院总理李克强作2022年政府工作报告(简称《报告》),重点内容如下:
稳增长位置更突出。《报告》延续去年底中央经济工作会议的提法,要求着力稳定宏观经济大盘,迎接党的二十大胜利召开。政策基调是稳字当头,要求面对新的下行压力,要把稳增长放在更加突出的位置。GDP预期目标“5.5%左右”,既彰显稳增长决心、调动各方积极性,也为不确定性留有余地。
稳中偏松的货币政策力度保持不变。货币政策总基调延续灵活适度和合理充裕,新增“加大稳健的货币政策实施力度”的提法。在房住不炒+隐债不增背景下,稳增长抓手有限,货币政策在较长时间内需要保驾护航,降准降息窗口仍未关闭。
积极提升财政效能。今年财政赤字率下调0.4个百分点至2.8%,新增专项债额度3.65万亿持平于去年。在稳定政府杠杆率的大原则下,财政政策相比于总量扩张,重点是节奏前置。今年财政赤字率和专项债并未提升、主要是用好结余资金。预计财政发力更多体现在节奏前置,稳住上半年经济增速。下半年随着GDP增长基数降低、经济顺周期修复,财政收支与逆周期调节压力也将有所下降。
房地产政策留有想象空间。房地产基调延续了中央经济工作会议的提法、总基调仍偏暖,措辞中新增“继续保障好群众住房需求”,并置于段首,说明提振需求是重点。《报告》并未“纠偏”近期各地房地产放松的政策,默许或意味着房地产还有继续宽松的空间、但“房住不炒”是底线。此外,经济增长目标定在5.5%左右,但财政空间未明显扩大,也说明房地产有政策提振的必要性。
★ 央行召开2022年金融市场工作电视会议
会议强调,要加快构建金融有效支持实体经济的体制机制,引导金融机构优化融资结构,更好支持国民经济重点领域和薄弱环节。要抓好金融支持中小微企业和保市场主体工作,做好两项直达工具[1]转换后的接续工作,细化实化中小微企业金融服务能力提升工程,加大对受疫情影响较大的服务行业金融支持。要持续推动完善金融支持科技创新体系,提升金融机构服务制造业的能力。
★ 美联储主席鲍威尔:支持3月加息25个基点